ИИ-бум продолжит влиять на рынок памяти в течение последующих 3–4 лет, сохраняя цены на высоком уровне
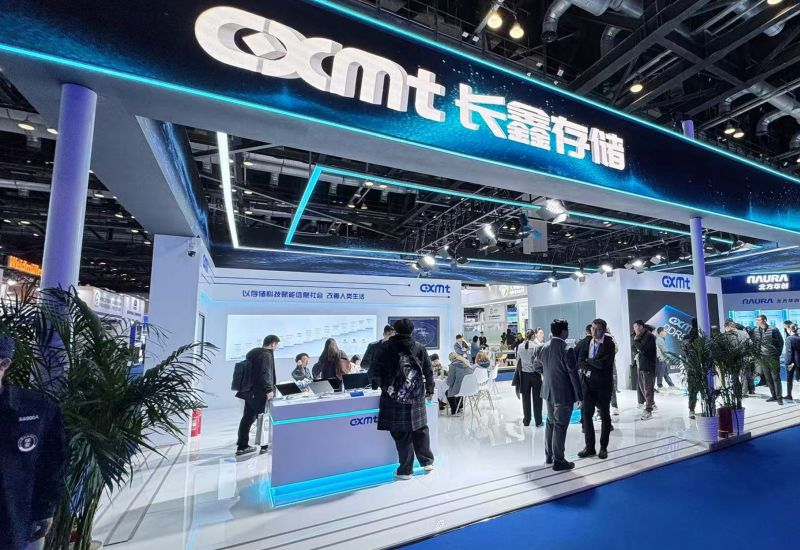
Новые предприятия по выпуску памяти будут введены в строй в следующем году, но они не смогут существенно увеличить предложение на рынке, поэтому цены будут оставаться высокими на протяжении последующих трёх или четырёх лет. Лишь через пять или шесть лет цены на память могут снизиться после введения в строй «второй волны» новых фабрик, как считают в TechInsights.
Источник изображения: CXMT
По мнению старшего вице-президента полупроводникового подразделения TechInsights Чона Тон Чхо (Jeongdong Choe), нынешние объёмы производства микросхем памяти способны удовлетворять спрос от силы на 85 %, а потому в ближайшие 3 или 4 года цены будут оставаться на высоком уровне. Ситуация с дефицитом памяти начнёт улучшаться в третьем или четвёртом квартале следующего года. К тому времени предложение на рынке достигнет 90–95 % от объёма спроса.
При этом на сбалансированном рынке предложение должно превышать спрос на 2–3 %, а потому сегмент памяти будет «рынком продавца» ещё какое-то время. По словам Чона, спрос на память для ИИ-систем не растёт историческими темпами в диапазоне от 1,2 до 1,4 раза, вместо этого он в краткосрочной перспективе будет увеличиваться сразу в 4 или 6 раз. Если производители просто построят по одной или две новых фабрики на каждого участника рынка, этого будет недостаточно для покрытия спроса.
Новичкам типа той же китайской CXMT становится всё сложнее производить более совершенную память DRAM. Сейчас эта компания выпускает чипы DRAM пятого поколения, для которых величина шага литографии измеряется 11,95 нм. Первоначально этот китайский производитель рассчитывал только на 14 нм в рамках этого поколения техпроцесса, но смог добиться более эффективного масштабирования, при этом не обладая доступом к передовому EUV-оборудованию. По мнению представителя TechInsights, китайский производитель способен добиваться таких геометрических параметров чипов памяти через использование DUV-сканеров с двойной или четверной экспозицией фотошаблонов. Такой подход позволяет CXMT в условиях технологических ограничений по оборудованию продвинуться на пару поколений вперёд.
В случае с китайской YMTC производство более «плотной» с точки зрения способности хранения информации памяти типа 3D NAND становится возможным благодаря технологии Xtacking, позволяющей объединять кристаллы и увеличивать тем самым количество слоёв памяти. Кроме того, особая архитектура Stair-Free позволяет YMTC более эффективно использовать площадь кристалла на периферийных участках.
Как подчёркивает Чон, китайские производители памяти более не являются догоняющими, они превратились в полноправных конкурентов для западных участников рынка. Последним важно следить за техническим прогрессом первых, чтобы не утратить свои рыночные позиции.
Представитель TechInsights подчёркивает, что более 50 % всей выпускаемой памяти сейчас задействуется в инфраструктуре ИИ, если ориентироваться на структуру спроса. В этом сегменте спрос растёт практически экспоненциально и ежедневно. Участники рынка ИИ вынуждены ограничивать доступ клиентов к своим вычислительным ресурсам, сдерживая нагрузку или поднимая цены на услуги. Имеющихся производственных мощностей по выпуску памяти не хватит для удовлетворения спроса, даже если они будут загружены на все 100 %. Цены на востребованные типы памяти выросли более чем на 80 %. Дефицит DRAM измеряется 10–12 % от потребности, аналогичная картина наблюдается и в сегменте NAND.
При этом капитальное строительство в отрасли на протяжении предыдущих двух или трёх лет характеризовалось недостаточным финансированием, и чтобы новые мощности смогли начать влиять на уровень предложения, пройдёт не менее полутора лет, а то и двух. Цены на память будут оставаться высокими ещё два года как минимум, таким образом. Ограниченность производственных мощностей заставляет компании перебрасывать имеющиеся ресурсы на наиболее выгодные направления (HBM), в результате предложение классической DDR дополнительно сжимается, провоцируя рост цен.
Цены на память стабилизируются на более высоких отметках, создав для поставщиков благоприятные условия работы на последующие три или четыре года. Вновь вводимые в строй предприятия на цены смогут повлиять примерно через год, но прибыльность производителей это не особо снизит.
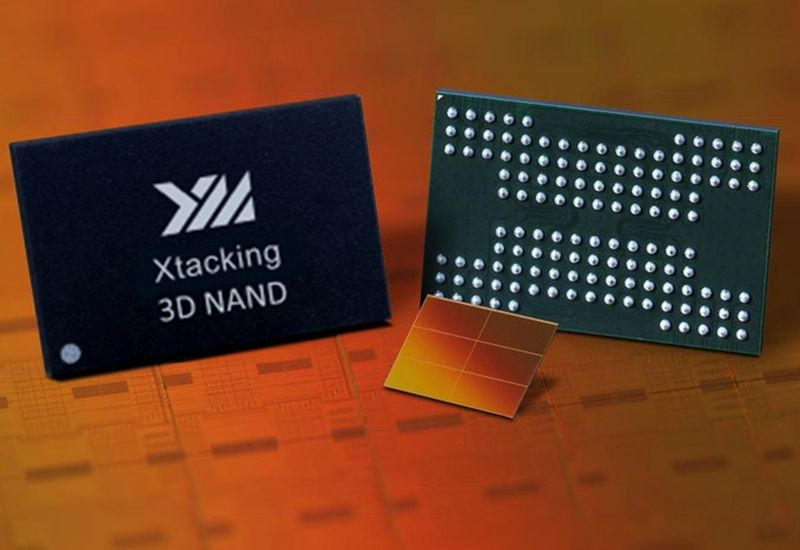
Источник изображения: YMTC
Чон Тон Чхо поддерживает точку зрения основателя Nvidia Дженсена Хуанга (Jensen Huang), считая, что искусственным образом замедлять развитие отрасли сверхинтеллекта не нужно, но некоторые меры по управлению рисками должны предприниматься. Человечество не вернулось из железного века в каменный, поэтому и в сфере ИИ не может быть обратного хода, как убеждён представитель TechInsights.
Сейчас капитальные затраты в отрасли по производству памяти достигают 30–40 % выручки. Помимо американских, японских и южнокорейских производителей, расширяться высокими темпами готовы и китайские. CXMT собирается увеличить свою долю на мировом рынке памяти с 12–13 % до 20–25 %, построив несколько новых предприятий в Китае, YMTC тоже не собирается ограничиваться имеющимися.
Те предприятия, которые будут введены в строй во второй половине следующего года, не позволят в полной мере насытить спрос, а следующий этап строительства завершится только через три или четыре года, поэтому на этот период сегмент памяти продолжил оставаться «рынком продавца» и поддерживать высокий уровень цен. Весь следующий год цены на память будут оставаться высокими. Лишь через 5–6 лет цены могут снизиться по мере насыщения рынка памяти. Долгосрочные контракты на поставку памяти способствуют стабилизации цен и предложения, а производителям они выгодны с точки зрения планирования бизнеса.
В сегменте HBM3E на долю SK hynix сейчас приходится более 70 % мирового рынка. Во второй половине следующего года, по мере наращивания объёмов реализации HBM4, компания Samsung получит возможность укрепить свои позиции до 25–30 %. Хотя SK hynix и сохранит преимущество на протяжении следующего года, к 2028 году расстановка сил на рынке HBM начнёт меняться. Micron в сфере производства базовых кристаллов для HBM4 и некоторой части чипов HBM3E будет зависеть от TSMC, а потому не сможет существенным образом нарастить свою долю рынка.
При этом в сегменте DRAM компания Micron уже устранила технологическое отставание от своих южнокорейских соперников. Все три ведущих производителя памяти уже применяют EUV-литографию и технологию HKMG (High-K Metal Gate), которая подразумевает использование материалов с высоким значением диэлектрической константы при изготовлении транзисторных затворов. Китайские конкуренты типа CXMT сокращают отставание даже без доступа к передовому оборудованию. В сегменте NAND китайская YMTC уже настигла западных конкурентов.
Корейским производителям в обозримой перспективе будет не так выгодно строить новые фабрики в США, поскольку предлагаемые местными властями субсидии не смогут покрыть разницу в расходах на строительство и оплату труда персонала, а ещё американские проекты требуют увеличенных затрат времени. По сути, лишь политические факторы могут стимулировать строительство таких предприятий Samsung и SK hynix на территории США. При этом развитие китайского предприятия Solidigm в Китае упирается в доступность нового оборудования, а потому компании неизбежно придётся искать место для нового предприятия в США или Южной Корее.
Если вы заметили ошибку — выделите ее мышью и нажмите CTRL+ENTER.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.