미 은행 오프라인 점포 12년 만에 증가…“고객과 신뢰 접점으로 재부각”
광고
국내외 은행 모두 디지털 뱅킹이 가속화하는 등 영업부문 디지털화가 지속중인 가운데 미국에선 최근 3분기 연속으로 상업은행 점포 수가 순증가세를 보이고 있다. 물리적인 오프라인 점포가 12년만에 순감소를 멈추고 증가로 반전된 요인과 배경, 나아가 이것이 일시적 현상이 아닌 ‘추세적 증가’로 확인될 것인지 관심이다.
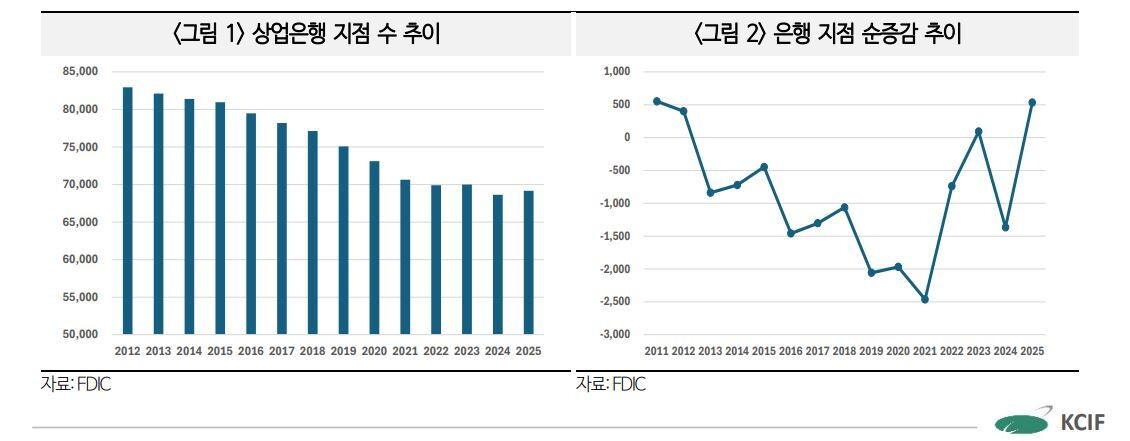
미국 전역에서 상업은행 지점 수는 2012년 8만2965개로 고점에 도달한 이후 해마다 감소해 2024년에는 6만8632개로 줄었다. 이 12년간 은행마다 수익성과 비용 압박, 기술 발전, 고객행동 변화에 맞춰 ‘점포 합리화’를 추진해 점포가 총 1만4333개 순감소한 것이다. 게다가 디지털 뱅킹 확산으로 은행 점포 이용이 구조적으로 위축된 상황에서 코로나19 팬데믹까지 겹쳐 고객의 창구방문이 급감하고, 모바일·온라인 거래가 급속히 확산되면서 코로나 팬데믹 기간에만 미국 전역의 은행 지점이 연평균 2200개 넘게 순감소하는등 지점 폐쇄가 가속화했다. 이런 지점 축소 경향은 디지털 플랫폼 투자여력이 큰 대형은행을 중심으로 진행됐다. 미국 연방예금보험공사(FDIC)에 따르면 2018~2023년 자산 2500억달러 이상 대형은행들의 점포가 21% 줄어든데 비해, 10~100억달러 규모 소형은행들은 3% 감소에 그쳤다.
그런데 작년부터 이런 추세가 멈추고, 점포수가 순증가(신설 점포수-폐쇄 점포수)하는 사뭇 다른 흐름이 나타나고 있다. 9일 국제금융센터가 내놓은 ‘미국 은행권의 점포 순증가 전환 배경 및 평가’ 보고서에 따르면, 미국에서 은행 영업을 감시하는 비영리 전국네크워크인 전국지역재투자연합(NCRC) 집계 결과, 연간 기준으로 작년 미국 상업은행 점포 수는 13년 만에 가장 큰 폭의 순증가(+535개)로 반전됐다. 작년에 미국 은행권의 폐쇄 점포 수도 10여년 이래 가장 작은 수준을 기록했다. 분기별로 보면 작년 4분기(+71개 순증가)에 이어 올해 들어서도(1분기 +50개, 2분기 +13개) 순증가세가 지속되는 흐름이다. 2009년 이후 처음 3분기 연속 순증가했다. 제이슨 리차드슨 전국지역재투자연합 연구원은 “최근의 지점 순증가는 일시적 반등이 아니다. 장기간 지속된 순폐쇄 추이가 끝났다”고 평가했다.
광고
이처럼 미국 상업은행권에서 오프라인 영업 네트워크가 오히려 확장되는 흐름을 보이는 배경으로 △예금 프랜차이즈로서 지점의 중요성 재부각 △미국 내 신흥 경제·산업지역인 선벨트지역 등 고성장 유망 전략거점에서 점포투자 확대 △지점과 디지털 채널 사이의 상호보완 역할에 대한 재인식이 거론된다.
우선, 고금리 환경과 예금 경쟁 심화 속에 안정적이고 상대적으로 저비용인 소매예금을 확보하는 인프라로서 물리적 점포지점의 가치가 재평가되고 있다. 미국 리치몬드연방준비은행은 2025년 보고서에서 은행이 지점을 통해 소매예금을 확보하면 원가가 비교적 비싼 시장조달(은행채 등) 의존도를 줄여 자금조달 비용을 낮추는 효과가 기대된다고 평가했다. 특히 지점을 통해 확보한 고객은 금리에 상대적으로 민감한 디지털 채널유입 고객에 견줘 예금 잔액과 계좌 유지율이 꽤 높은 편이다. 미국의 금융분석 플랫폼인 큐리노스(Curinos)에 따르면 지점 고객의 경우 계좌 가입 6개월 후 예금 잔액은 디지털 채널 고객 대비 각각 약 6.6배 많고, 1년 후 계좌 유지율(약 75%)도 디지털 고객(40% 미만)보다 우월한 것으로 분석됐다. 지점을 통해 가계와 소상공인의 급여·카드·대출·자산 및 현금관리 등과 연계하면 ‘관계형 예금’ 확보가 쉬워져 예금 지속성을 높일 수 있고, 지점을 단순한 점포가 아니라 예금고객을 증권·자산관리고객으로 전환하는 허브이자 지역 내 기업들과 연결하는 핵심채널로 인식할 필요가 있다는 것이다.
광고
광고
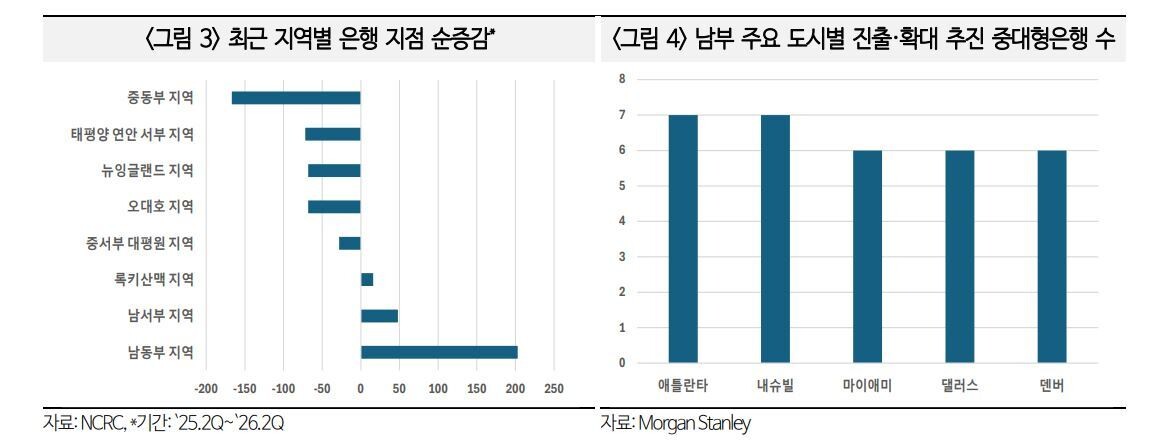
미국 은행권이 기존 과밀 시장에서는 저수익·저효율 점포 정리를 계속 진행하되, 고성장이 기대되는 동남부 지역을 중심으로 신규 지점 투자를 집중하는 ‘전략적 네트워크 재배분’도 또다른 요인이다. 활발한 인구 유입과 기업 활동으로 금융수요 성장 잠재력이 큰 애틀란타·내슈빌·마이애미·댈러스·덴버 등 남동부 ‘선벨트 시장’에 대한 신규 출점이 가속화하면서 상대적으로 정체된 북동부·중서부 지역의 폐점을 상쇄, 추월하고 있는 것이다. 최근 1년간 남동부지역 내 은행 점포는 250개 이상 순증가한 반면, 뉴욕·뉴저지·펜실베이니아·델라웨어·메릴랜드·워싱턴D.C. 등 중동부지역에선 167개 지점이 순감소했다.
미국 상업은행들이 디지털 전환에도 불구하고 최근 물리적 점포 투자를 재차 확대하는 또다른 이유는 오프라인 네트워크가 디지털 채널판매를 촉진하는 상호 보완 역할을 수행하기 때문이다. 집 또는 직장 근처에 점포 간판 등이 많이 노출될 경우 지역 내 은행 브랜드에 대한 인지도·신뢰도가 높아지고, 그 결과 이 은행의 모바일 앱을 선택할 가능성이 커지는 등 “물리적 점포는 디지털 채널과 경쟁하는 대체재라기보다는 디지털 판매를 지원하는 허브로 활용된다”는 새로운 인식이 확산되고 있다. 미국의 대형은행 중 한 곳인 피엔씨(PNC)은행은 2025년 기준으로 점포를 보유한 지역에서 직원 1인당 디지털 판매가 미보유 지역보다 약 6배 더 많았다고 보고했다. 물리적 및 디지털 채널이 병행 성장하면서 오프라인 점포가 고객을 디지털 생태계로 끌어들이는 역할을 담당했다는 것이다. 뱅크오브아메리카는 “소비자의 일상 거래 등 저부가가치 업무는 디지털 채널이 상당 부분 대체중”이라면서도 “고객은 자산관리·모기지·기업금융·상속·금융사기·계좌정지 같은 고부가가치 및 보안 업무는 대면서비스를 희망한다. 물리적 지점은 모기지, 소기업 대출 및 자산관리 서비스처럼 장기적 신뢰 구축이 필요한 분야에서 고객과 관계를 심화시키는 거점 역할을 수행한다”고 분석했다.
광고
미국의 자본시장 자문·중개 서비스업체 노스마크(Northmarq)는 “디지털 뱅킹 발전으로 오프라인 지점 필요성이 계속 약화될 거라는 기존 예측과 달리, 최근 주요 은행들의 점포 투자 강화는 소비자 행동, 경쟁력 강화, 시장 확장 등을 반영한 전략적 선택”이라고 평가했다. 디지털 네이티브인 Z세대 소비자들의 65%가 지점 계좌개설을 선호하고, 지점 상담을 통해 개인 맞춤형 조언을 받았을 경우 이들의 76%가 그대로 실행에 옮길 의향이 있다고 응답했다는 것이다. 금융컨설팅 회사 뱅코그래피(Bancography)는 “신규 지점 개소가 점포 폐쇄를 상쇄·추월하는 요즘 추이는 소비자 선호와 경쟁 환경 등을 감안할 때 은행산업의 물리적 네트워크가 이제 적정 수준의 균형점으로 다시 돌아가고 있음을 시사한다”고 분석했다.
국제금융센터는 보고서에서 “최근 미국 은행권의 오프라인 점포 순증가 전환 움직임은 디지털화의 후퇴라기보다는 고객 유지력을 높이고, 고부가가치 금융서비스를 제공하는 영업채널로 지점의 경제적 역할을 재정립·최적화하기 위한 중장기 전략의 일환”이라며, “은행 고객들이 편리함과 맞춤형 서비스를 모두 원하는 상황에서, 디지털 플랫폼과 오프라인 대면서비스 규모를 최적화할 수 있는 능력이 비즈니스 성공의 관건”이라고 평가했다.
한편, 한국 시중은행 지점은 2024년말 4798개→2025년말 4559개→올해 2분기 4496개로 추세적인 축소 흐름이 지속되고 있다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.